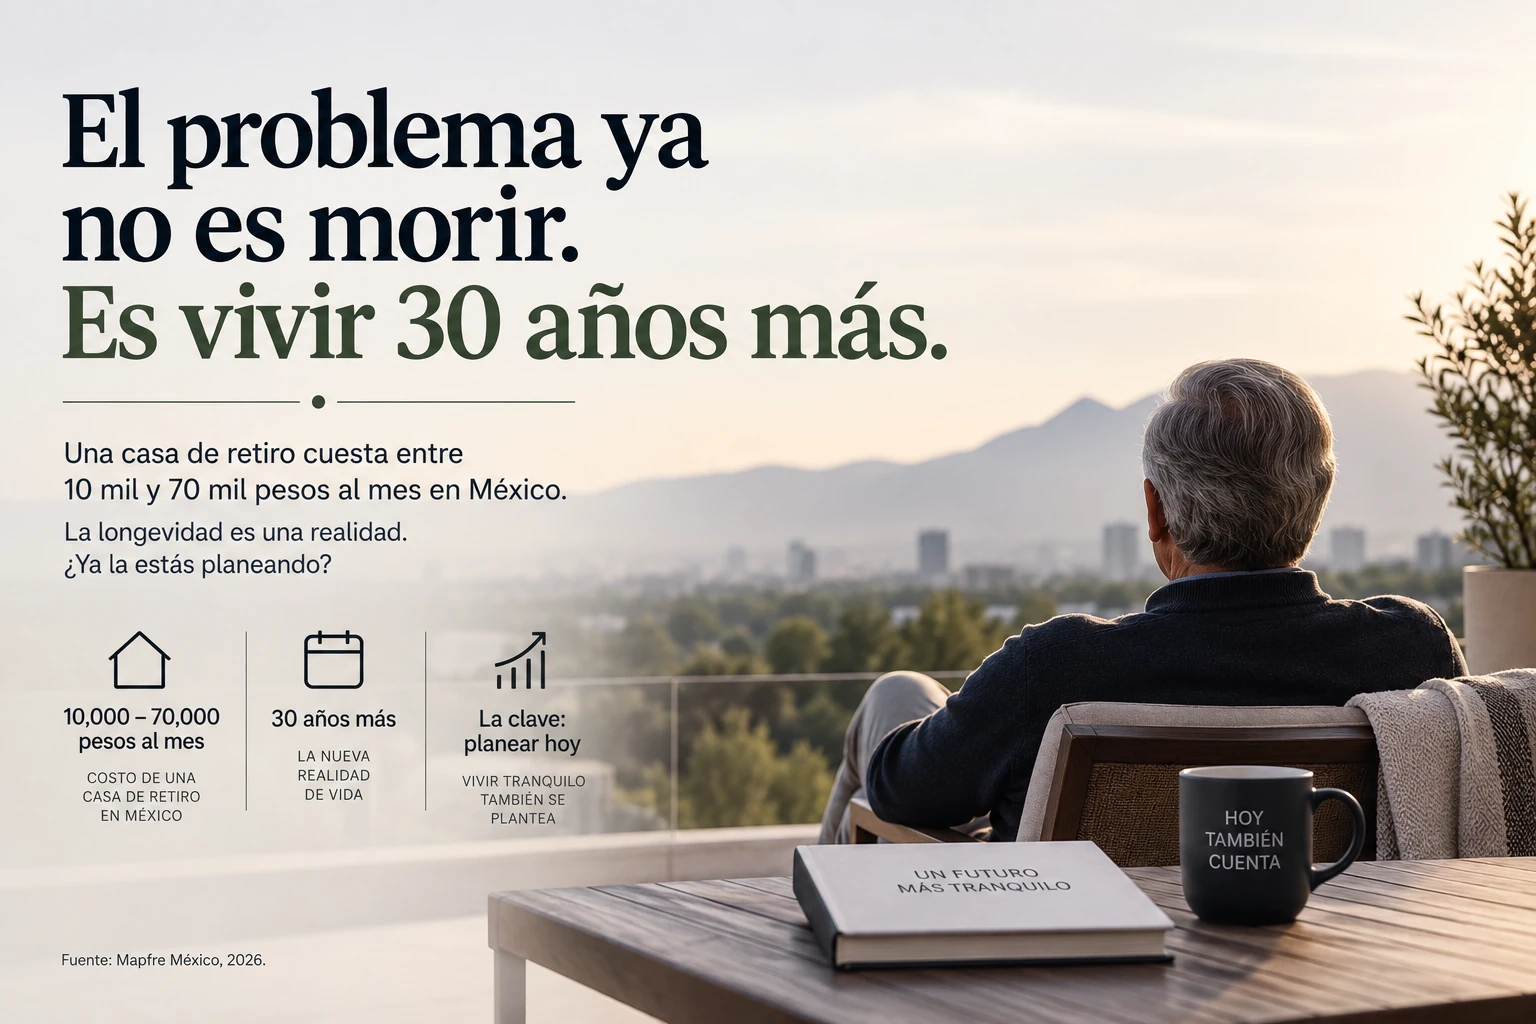
Un dato para aterrizarlo. En México, según un estudio citado por Mapfre, una casa de retiro cuesta entre 10,000 y 70,000 pesos al mes fuera de la Ciudad de México. Las residencias privadas rebasan fácil los 60,000, y las especializadas llegan o superan los 70,000. Al mes. No es un lujo excéntrico: es lo que cuesta ser cuidado cuando ya no puedes cuidarte solo.
El susto ya no es morir; es cuánto cuesta seguir vivo
Paola Arregui, directiva de Mapfre México, lo puso en una frase que se queda: la preocupación de fondo ya no es morirnos, sino todo el tiempo que vamos a vivir. Y tiene razón en la aritmética. Alguien que se retira a los 60 puede tener por delante tres décadas más. La pregunta dejó de ser cómo llegar a la jubilación; ahora es cómo pagar los treinta años que vienen después.
Esa es la trampa de la economía plateada. Todos quieren venderle a esta generación como consumidores, pero muy pocos la ayudan a financiar la parte larga y cara del final. Se acumula una vida entera de esfuerzo, y luego se improvisa justo la etapa donde no hay margen para improvisar.
La matemática incómoda
Multiplica. Treinta años de vida por un costo de cuidado que se mide en decenas de miles de pesos mensuales. La pensión, para la mayoría, no alcanza ni de lejos. El hueco entre lo que tendrás y lo que necesitarás no lo cubre la suerte: lo cubre el tiempo que empezaste a prepararte.
Y ahí está la única buena noticia. Empezar temprano cambia todo. Según Mapfre, un joven puede apartar menos de 1,000 pesos al mes desde los 18 años y construir un patrimonio para la vejez con un esfuerzo modesto. El problema no es que ahorrar sea difícil; es que empezar tarde lo vuelve casi imposible. Cada año que pospones no suma aritmética, resta exponencial.
Ya no se trata solo de cuánto dejas al morir, sino de cuánto necesitas para no quedarte corto viviendo.
Dos planeaciones que en realidad son una
Aquí está el punto que casi nadie conecta. Solemos separar dos conversaciones: el "ahorro para el retiro" por un lado, y la herencia y el testamento por el otro. Como si fueran cosas distintas. No lo son. Son la misma planeación patrimonial vista desde dos extremos de la misma vida.
Planear tu vejez es financiar los años largos y, al mismo tiempo, dejar orden para el día que faltes. Una sola pregunta con dos caras: cómo pago mi longevidad y qué queda cuando ya no esté. Que el sector asegurador se esté moviendo fuerte hacia los seguros de vida y de ahorro, con Mapfre anunciando que el ramo de vida será su pilar estratégico desde 2027, no es casualidad. Es la señal de que el mercado por fin está viendo lo que muchas familias todavía no: que vivir mucho es un riesgo financiero, y que no planearlo se paga carísimo.
Nada de esto es asesoría financiera para tu caso concreto. Es algo más básico: la diferencia entre llegar a los 90 con un plan o llegar con una emergencia.
Conclusión: la pregunta que cambió
Durante siglos, la gran pregunta patrimonial fue qué dejas cuando te vas. La longevidad le agregó una gemela igual de importante: cómo financias todo el tiempo que te queda. Y la respuesta a las dos empieza en el mismo lugar y en el mismo momento, hoy, con una decisión que casi nadie toma a tiempo.
Así que la pregunta ya no es si vas a envejecer. Vas a hacerlo, y probablemente por más años de los que imaginas. La pregunta es si vas a llegar a esa vejez habiéndola planeado, o improvisando el capítulo más caro de tu vida.
Continúa tu Planificación:
- Qué es la Economía Plateada en LATAM: Tendencias, demografía y retos del mercado silver.
- Checklist de Legado: Todo lo que debes dejar en orden antes de que sea tarde.
- Radar de Preparación Familiar: Evalúa tus puntos ciegos patrimoniales en 3 minutos.