Por Miguel Farrell
Mi lectura es simple: el dinero olvidado no es un problema de bancos. Es un problema de silencio. En México ese silencio sale más caro, porque el plazo es corto y el rastro es difícil de seguir.
Estados Unidos: un día para el dinero olvidado
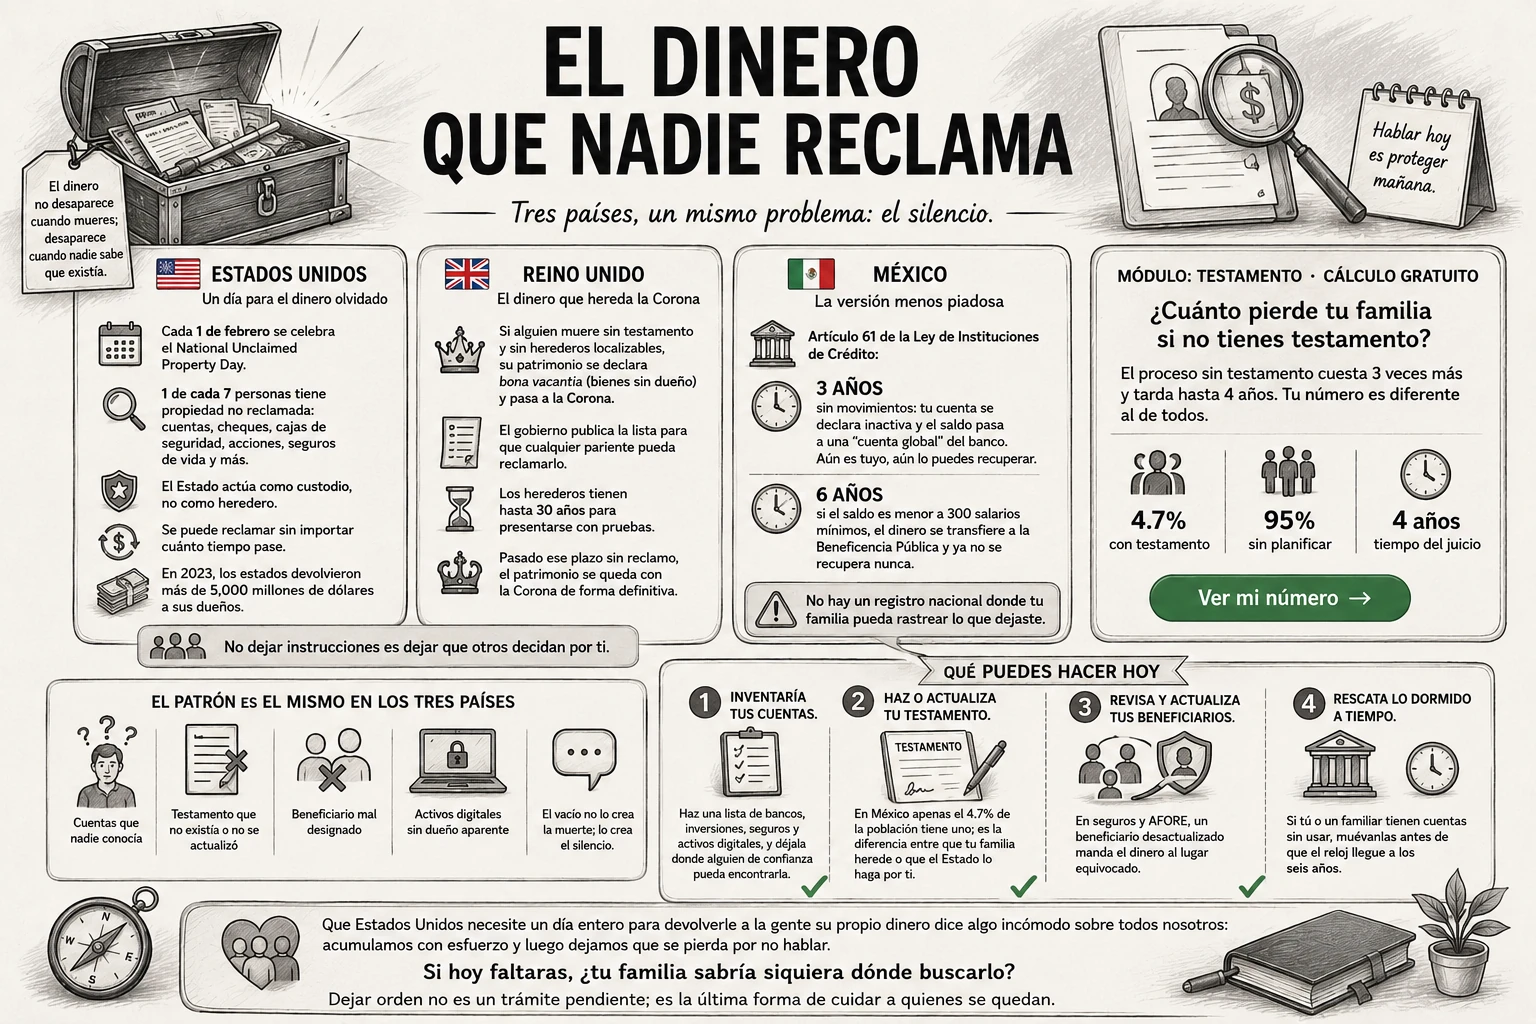
En Estados Unidos, 1 de cada 7 personas tiene "propiedad no reclamada", según la asociación de administradores estatales NAUPA (2023): cuentas bancarias inactivas, cheques sin cobrar, cajas de seguridad, acciones y —muy a menudo— seguros de vida cuyos beneficiarios nunca supieron que existían. Cuando una cuenta queda inactiva y la empresa no logra ubicar a su dueño, el dinero se entrega al Estado, que lo resguarda hasta que aparezca quien tenga derecho a él.
La clave está ahí: el Estado actúa como custodio, no como heredero. En estados como Nevada, el dueño o su heredero nunca pierde el derecho a reclamarlo. Y en el año fiscal 2023 (julio de 2022 a junio de 2023), 49 estados y Washington D.C. devolvieron más de 5,400 millones de dólares a sus dueños. El "día" existe justamente para recordarle a la gente que busque su nombre —o el de un familiar fallecido— en un registro público.
Reino Unido: el dinero que hereda la Corona
En el Reino Unido —en concreto, en Inglaterra y Gales—, cuando alguien muere sin testamento y sin herederos localizables, su patrimonio se declara bona vacantia —"bienes sin dueño"— y pasa a la Corona. Pero antes, el gobierno lo publica en una lista abierta para que cualquier pariente pueda reclamarlo. Los herederos tienen hasta 30 años desde la fecha de la muerte para presentarse con pruebas (y solo cobran intereses si reclaman en los primeros 12 años); pasado ese plazo sin reclamo, el patrimonio se queda con la Corona de forma definitiva.
Es un sistema más duro que el estadounidense, pero con una salida clara: la única forma segura de evitar que tu dinero termine en manos del Estado es un testamento válido y actualizado.
México: la versión menos piadosa
«El dinero que nadie reclama: 50 mil millones de pesos olvidados en los bancos»
Cuentas inactivas, beneficios de seguros no cobrados y el protocolo para evitar que el patrimonio familiar quede congelado.
Aquí el contraste duele. El artículo 61 de la Ley de Instituciones de Crédito marca el reloj: a los 3 años sin movimientos, y con un aviso del banco 90 días antes, el saldo pasa a una "cuenta global" del banco —todavía es tuyo, todavía lo puedes recuperar—. Pero si pasan otros 3 años ahí sin movimiento (6 en total) y el saldo no rebasa el equivalente a 300 días de salario mínimo, el dinero prescribe a favor de la Beneficencia Pública y ya no se recupera.
Léelo otra vez: donde un estadounidense puede reclamar sin plazo en estados como Nevada y tiene un buscador público para reunirse con su dinero, y un inglés tiene 30 años, un mexicano tiene seis. Y no hay un buscador público en línea. Lo más cercano son dos consultas en persona ante la Condusef, con acta de defunción e identificación: la Solicitud de Beneficiarios de Cuentas de Depósito, que revisan los bancos de la ABM y se responde en 60 días naturales, y SIAB-Vida, gratuita, que dice en 30 días hábiles si eres beneficiario de un seguro de vida. No tenemos un "día del dinero no reclamado"; tenemos un plazo que corre en silencio.
El reloj tampoco es el mismo para todo. Un seguro de vida se puede cobrar hasta 5 años después, y el plazo cuenta desde que el beneficiario sabe que tiene ese derecho (Ley sobre el Contrato de Seguro, arts. 81 y 82). El ahorro para el retiro de quienes llegan a 70 o 75 años sin reclamarlo pasa desde 2024 al Fondo de Pensiones para el Bienestar, donde el derecho a pedirlo no prescribe. La Auditoría Superior de la Federación revisó su primer año: llegaron 32,834 millones de pesos desde el IMSS, el ISSSTE y el INFONAVIT, y se devolvieron 1,744 millones.
De cada 100 pesos que llegaron al Fondo, solo 5 se devolvieron
Millones de pesos aportados por IMSS, ISSSTE e INFONAVIT al Fondo de Pensiones para el Bienestar (ahorro para el retiro y vivienda de personas de 70 o 75 años) y devoluciones pagadas en su primer año, mayo a diciembre de 2024
Ver datos
| Concepto | Valor |
|---|---|
| Llegó al Fondo | 32,834 mdp |
| Se devolvió | 1,744 mdp |

Qué mide: aportaciones de IMSS, ISSSTE e INFONAVIT al Fondo y devoluciones pagadas entre mayo y diciembre de 2024. Qué no mide: cuántas personas tienen derecho a reclamar ni cuánto se reclamará después; el derecho sigue vigente.
El dinero no desaparece cuando mueres; desaparece cuando nadie sabe que existía.
El patrón es el mismo en los tres países
Cambian los plazos, cambia quién se queda el dinero, cambia si puedes recuperarlo. Pero el origen es idéntico en Washington, en Londres y en la Ciudad de México: alguien no dejó instrucciones. Una cuenta que nadie conocía, un testamento que no existía o no se actualizó, un beneficiario mal designado, un activo digital sin dueño aparente. El vacío no lo crea la muerte; lo crea el silencio.
| Dónde | Quién guarda el dinero | Plazo para reclamar | ¿Cómo buscarlo? | Fuente |
|---|---|---|---|---|
| Estados Unidos (ej. Nevada)# | La tesorería del estado | Sin plazo: el dueño o heredero «nunca pierde» el derecho | Registro público estatal | Tesorería de Nevada |
| Inglaterra y Gales# | Bona Vacantia Division, para la Corona | 30 años desde la muerte (con intereses, 12 años tras la administración) | Lista pública de herencias no reclamadas | GOV.UK |
| México · cuentas bancarias# | El banco (cuenta global) y luego la Beneficencia Pública | 6 años sin movimiento si el saldo no rebasa 300 días de salario mínimo | Consulta en persona en la Condusef (bancos de la ABM, 60 días naturales) | LIC art. 61 · Condusef 2018 |
| México · seguros de vida# | La aseguradora | 5 años, desde que el beneficiario sabe de su derecho | SIAB-Vida de la Condusef (gratis, 30 días hábiles) | Ley sobre el Contrato de Seguro arts. 81–82 · Condusef 2019 |
| México · ahorro para el retiro (70 o 75 años sin reclamar)# | Fondo de Pensiones para el Bienestar | El derecho a reclamar no prescribe | Ante el IMSS, el ISSSTE o el INFONAVIT | ASF, auditoría 336, Cuenta Pública 2024 |
Escúchalo en video
- Antes de Morir · EP 36 · No esperes a los 65: te puedes quedar sin pensión en México · Enrique Marín: 100,000 millones «perdidos» en afores y cuentas olvidadas (min. 24:53)
- Antes de Morir · El precio de no planear: familias destrozadas y dinero perdido: Herencias invisibles, inmuebles abandonados (min. 9:45)
Qué puedes hacer hoy
- Inventaría tus cuentas. Haz una lista de bancos, inversiones, seguros y activos digitales, y déjala donde alguien de confianza pueda encontrarla.
- Haz o actualiza tu testamento. Sin testamento decide la ley, y si no hay parientes con derecho a heredar, el Código Civil Federal manda los bienes a la Beneficencia Pública (arts. 1602 y 1636; cada estado tiene su propio código civil). Es la diferencia entre que tu familia herede o que el Estado lo haga por ti. Si quieres ver lo que cuesta, usa la calculadora de herencia sin testamento.
- Revisa y actualiza tus beneficiarios. En seguros y AFORE, un beneficiario desactualizado manda el dinero al lugar equivocado.
- Rescata lo dormido a tiempo. Si tú o un familiar tienen cuentas sin usar, muévanlas antes de que el reloj llegue a los seis años.
Conclusión: el silencio también se hereda
Que Estados Unidos necesite un día entero para devolverle a la gente su propio dinero dice algo incómodo sobre todos nosotros: acumulamos con esfuerzo y luego dejamos que se pierda por no hablar. México solo lo vuelve más urgente, porque aquí el reloj es más corto y la red de rescate es más delgada.
La pregunta, entonces, no es cuánto dinero tienes. Es más simple y más filosa: si hoy faltaras, ¿tu familia sabría siquiera dónde buscarlo? Dejar orden no es un trámite pendiente; es la última forma de cuidar a quienes se quedan.
Preguntas frecuentes
¿Qué pasa con el dinero de una cuenta bancaria sin movimientos en México?
A los 3 años sin movimientos, y con aviso del banco 90 días antes, pasa a una cuenta global y sigue siendo tuyo. Si pasan otros 3 años y el saldo no rebasa el equivalente a 300 días de salario mínimo, prescribe a favor de la Beneficencia Pública (Ley de Instituciones de Crédito, art. 61).
¿Cómo saber si un familiar fallecido tenía cuentas bancarias o seguro de vida?
En la Condusef, con acta de defunción e identificación. La Solicitud de Beneficiarios de Cuentas de Depósito la revisan los bancos de la ABM y se responde en 60 días naturales; SIAB-Vida es gratuita y responde en 30 días hábiles si eres beneficiario de un seguro de vida (Condusef, 2018 y 2019).
¿Cuánto tiempo hay para cobrar un seguro de vida en México?
Cinco años para la cobertura de fallecimiento. Para el beneficiario, el plazo cuenta desde que sabe que tiene ese derecho (Ley sobre el Contrato de Seguro, arts. 81 y 82).
¿Qué pasa con la Afore si nadie la reclama?
El ahorro de quienes llegan a 70 o 75 años sin reclamarlo pasa al Fondo de Pensiones para el Bienestar, y el derecho a pedirlo no prescribe. En 2024 llegaron 32,834 millones de pesos y se devolvieron 1,744 millones (Auditoría Superior de la Federación, Cuenta Pública 2024).
¿Quién hereda si no hay testamento ni familiares?
La Beneficencia Pública, según los artículos 1602 y 1636 del Código Civil Federal. Cada estado tiene su propio código civil.
Lo que no encontré: la CNBV no tiene publicada en una fuente que pude abrir cuánto dinero hay hoy en las cuentas globales ni cuánto se manda cada año a la Beneficencia Pública. Tampoco encontré datos oficiales de la CNSF sobre seguros de vida no cobrados, ni una fuente primaria sobre qué porcentaje de mexicanos tiene testamento.
Última verificación: 10 de noviembre de 2026.

Continúa tu Planificación:
- AFORE heredada: quién cobra la cuenta si mueres y qué pasa con el ISR.
- Seguro de vida y gastos notariales: cómo dejar liquidez para escriturar.
- Cómo saber si hay testamento: dónde se consulta en México y en LATAM.
- Morir sin testamento: quién hereda según el Código Civil.