Por Miguel Farrell
La economía plateada (silver economy)
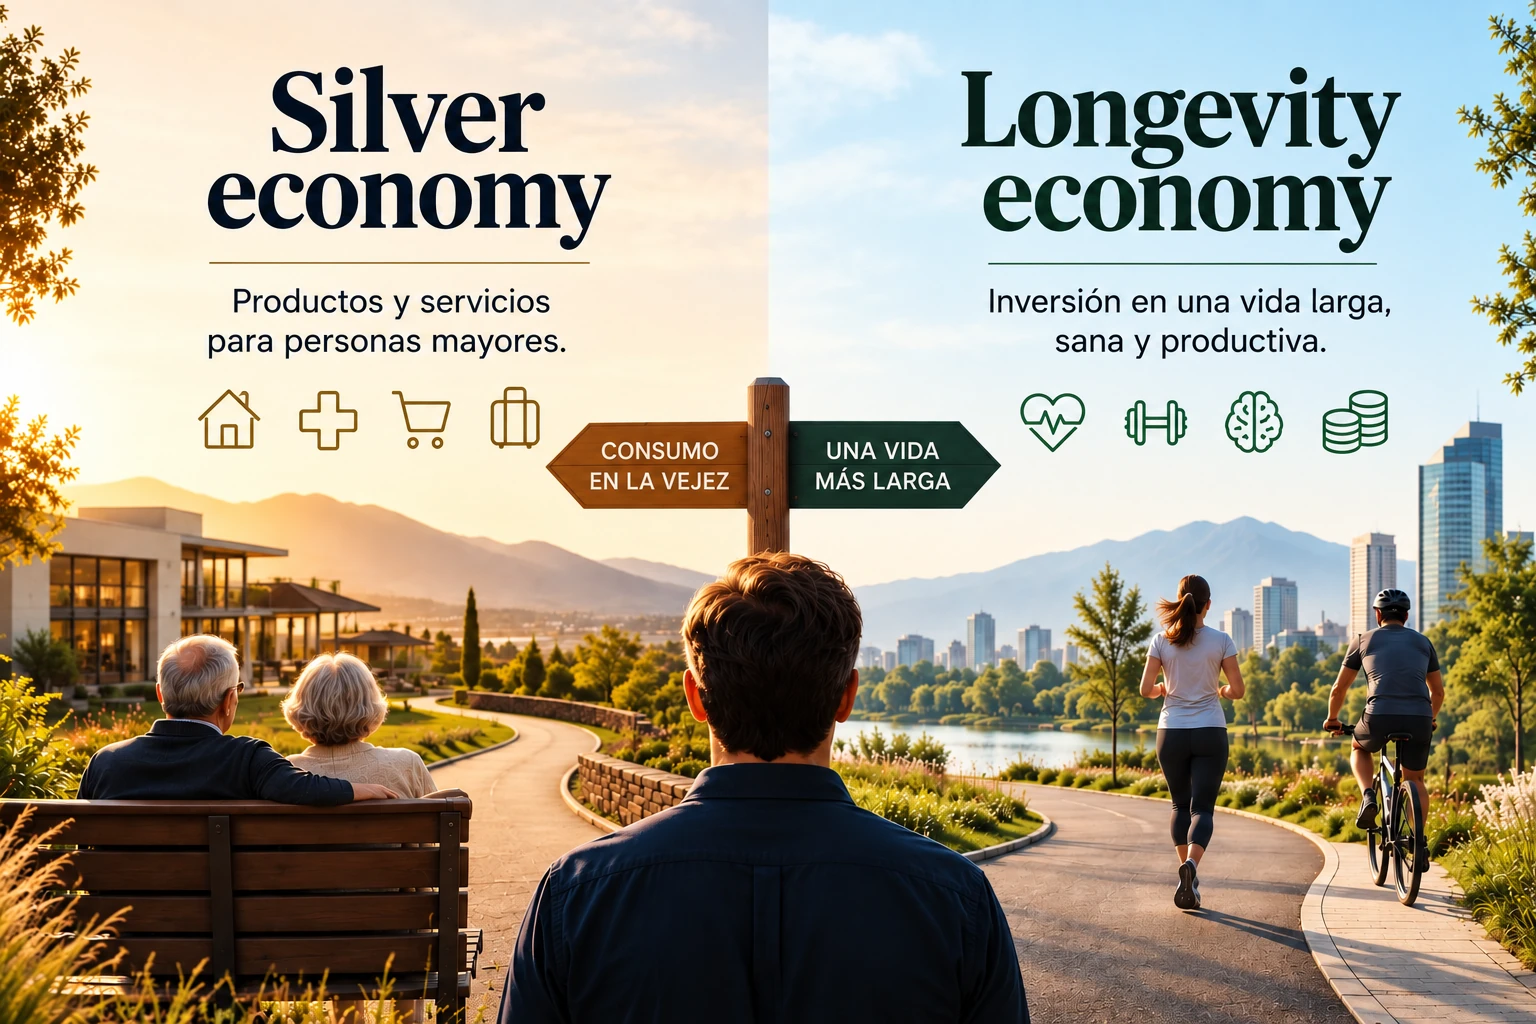
La silver economy, o economía plateada, es la más fácil de imaginar porque ya la estás viendo. La Unión Europea la define como toda la actividad económica que atiende a las personas de 50 años en adelante. Es un segmento de consumo: residencias, pensiones, turismo sénior, aparatos de movilidad, seguros. Y no es un mercado menor; se calcula que este grupo, la generación más rica de la historia, tiene un patrimonio neto promedio de entre uno y 1.2 millones de dólares.
Pero ojo con el espejismo. La economía plateada no crea riqueza nueva; sobre todo redistribuye el gasto hacia un grupo de edad. Como advierte The Lancet, que en Japón se vendan más pañales para adultos que para bebés será importantísimo para las empresas, pero no mueve por sí solo el PIB. Es un cambio en la repartición del pastel, no un pastel más grande.
La economía de la longevidad (longevity economy)
La longevity economy, o economía de la longevidad, juega otro partido. No mira una franja de edad; mira toda la vida. Parte de una idea incómoda y liberadora: las decisiones que definen una vejez buena se toman décadas antes de la vejez. Por eso abarca a los de 25 igual que a los de 75, y por eso trata los años sanos adicionales como un activo productivo, no como un cliente al que exprimir.
Su batalla central tiene nombre: cerrar la brecha entre el lifespan (los años que vives) y el healthspan (los años que vives con salud). Hoy esa brecha ronda los nueve años en el mundo: vivimos casi una década enferma al final. La economía plateada te vende un producto para esa década; la de la longevidad quiere que esa década, sencillamente, no exista.
La economía plateada pregunta cuánto puede gastar un viejo; la de la longevidad, cuánto puede vivir bien una persona.
Por qué es uno de los grandes desafíos del siglo
Aquí conviene subir la mirada. El envejecimiento global se está colando en la misma conversación que el cambio climático, y con razón. Un análisis de Brookings estima que el envejecimiento poblacional podría restarle al crecimiento del PIB entre medio punto y un punto porcentual al año, un impacto incluso mayor que el del clima, y lo bautiza como "la crisis casi invisible": tan lenta y tan segura que preferimos no mirarla.
Y no es solo un problema de PIB. Es un problema de wellbeing, de bienestar: miles de millones de vidas largas que queremos que valgan la pena, no solo que duren. Y es un problema de welfare, de los sistemas de bienestar y seguridad social que fueron diseñados para una pirámide de población que ya no existe. Pensiones, salud, cuidados de largo plazo: todo pensado para gente que se moría joven, sosteniendo a gente que se niega, con toda razón, a morirse pronto.
Del otro lado está la oportunidad, y en Estados Unidos ya se mide. Las personas de 50 años o más aportan 12.5 billones de dólares al año a la economía, más de 2 billones más que en 2018, según el Longevity Economy Outlook de AARP (2026). Son el 36% de la población, unos 123 millones de personas, y su trabajo no pagado en cuidados y voluntariado vale 1.2 billones de dólares al año.
En EE.UU., quienes tienen 50+ aportan 12.5 billones de dólares al año
Aporte de las personas de 50 años o más a la economía de Estados Unidos

Ver datos
| Concepto | Valor |
|---|---|
| Billones de dólares que aportan al año | 12.5 |
| De la población de EE.UU. | 36% |
| Billones de dólares en cuidados y voluntariado no pagados | 1.2 |

Lo que no encontré: un cálculo oficial equivalente para México o América Latina: cuánto aportan a la economía las personas de 50 o más. Ese vacío también dice algo.
Qué significa para México y LATAM
Y aquí está el nudo latino. La región envejece rápido, pero corre el riesgo de volverse vieja antes de volverse rica. Nos están contando con entusiasmo la historia de la economía plateada, la del abuelo consumidor, mientras casi nadie construye la infraestructura de la economía de la longevidad: la del healthspan, la de la planeación anticipada, la de un welfare que aguante el peso.
Esa es la trampa que hay que nombrar. Comprar la narrativa de la silver economy sin construir la de la longevity economy es preparar el escaparate para una fiesta que no vamos a poder pagar. Planear con anticipación, patrimonial y financieramente, no es un lujo de la economía plateada; es el acto más básico de la economía de la longevidad.

Escúchalo en video
- Antes de Morir · EP 38 · El negocio de envejecer · Alberto Saracho (Soy Más): Episodio completo: el negocio de envejecer (episodio completo)
Conclusión: dos palabras, dos futuros
«Economía de la Longevidad vs Economía Plateada: la diferencia que redefine el mercado»
Por qué no se trata de diseñar únicamente para la vejez, sino de acompañar vidas de 100 años en todas sus etapas.
No es un debate de etiquetas. La silver economy ve un mercado; la longevity economy ve una vida entera que rediseñar. Una se prepara para vender más cuando seas viejo; la otra, para que llegues a viejo entero, con salud, con recursos y con orden.
La pregunta, entonces, no es en cuál de las dos economías vas a envejecer, porque vas a hacerlo en ambas. Es cuál de las dos estás usando para planear tu propia vida larga: la que te trata como cliente, o la que te trata como alguien que todavía tiene mucho por vivir bien.